
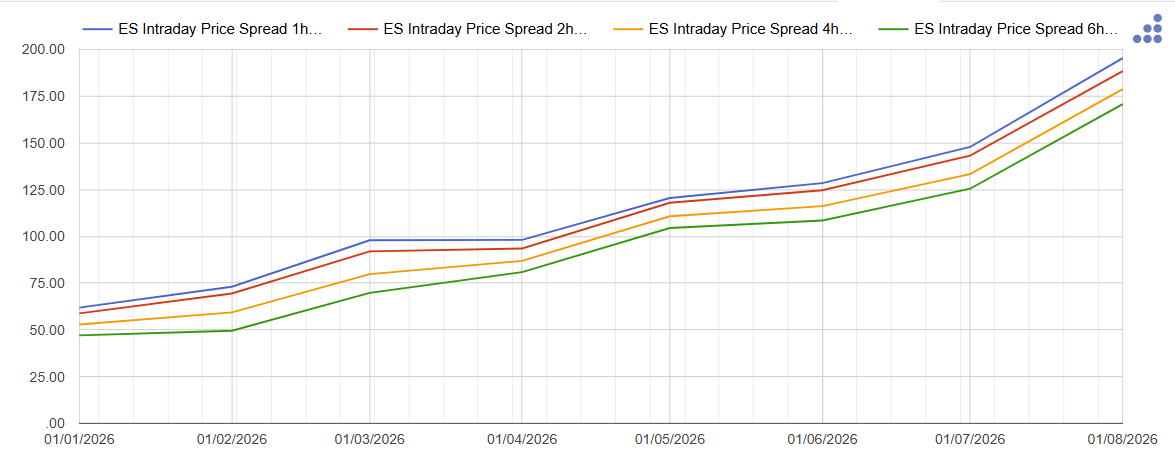
El spread intradiario de una hora del mercado eléctrico español alcanzó un promedio de 195,29 €/MWh en agosto de 2026, el nivel mensual más alto del año, frente a los 121,78 €/MWh de media en lo que se lleva de 2026. Este contexto amplía las oportunidades para el almacenamiento con baterías, pero el spread intradiario es solo el punto de partida de un análisis de rentabilidad, no el ingreso real de un proyecto BESS
Una escalada progresiva a lo largo del año
El spread intradiario de una hora en España ha aumentado de forma prácticamente ininterrumpida a lo largo de 2026, desde los 61,90 €/MWh de enero hasta los 195,29 €/MWh de agosto, el promedio mensual más elevado del año y muy por encima de la media de 121,78 €/MWh acumulada hasta la fecha. Esta escalada responde, en buena medida, al avance de la producción fotovoltaica, que hunde los precios en las horas centrales del día mientras la demanda vespertina mantiene elevados los precios de las horas de mayor consumo, ampliando la diferencia entre las horas con precios más bajos y las horas con precios más altos de cada jornada. Este contexto ofrece importantes oportunidades para el almacenamiento de energía con baterías, que puede aprovechar las diferencias de precios comprando electricidad en las horas con menor precio y vendiéndola en las horas con precios más elevados.
Sin embargo, trasladar directamente estos spreads a los ingresos de un proyecto BESS puede llevar a sobreestimar su rentabilidad. El spread representa una oportunidad de mercado, no un ingreso garantizado, y entre ambos se sitúa la operación real de la batería, condicionada por su duración, su eficiencia, su disponibilidad y, sobre todo, por la calidad de las previsiones de precios y de la estrategia de operación utilizadas.
El spread horario, un techo teórico
Una forma sencilla de dimensionar esta diferencia consiste en analizar una batería de 1 MW y cuatro horas de duración que realiza un ciclo diario completo. En 2025, la suma anual del spread diario de una hora en España alcanzó 35 931 €/MWh, que multiplicado por los 4 MWh de una descarga completa arroja un techo teórico de 143 724 €/MW al año. Esta cifra es puramente teórica: una batería real no puede capturarla íntegramente.
La primera limitación es la capacidad de capturar ese spread durante todas la horas de la batería. El spread de una hora recoge la diferencia entre la hora de mayor precio y la de menor precio del día, mientras que una batería de cuatro horas necesita cargar y descargar durante varias horas, por lo que su referencia real es la diferencia entre el precio medio de las cuatro horas con precios más altos y el de las cuatro con precios más bajos. En España, este efecto redujo en torno a un 15% el spread potencial en 2025, una merma menor que el aproximadamente 18% registrado en Alemania, gracias a la forma característica de la curva horaria española, con un valle solar relativamente amplio y plano en las horas centrales del día.
La eficiencia, un coste que depende del precio de carga
El rendimiento del ciclo de carga y descarga es otro factor determinante, aunque su efecto económico no es directamente proporcional a la eficiencia nominal. Asumir que una batería con un rendimiento del 85% pierde directamente el 15% del spread no es correcto. Para vender 1 MWh con esa eficiencia, la batería necesita comprar aproximadamente 1176 MWh, de modo que el coste real de la ineficiencia depende del precio al que se realiza la carga.
Si la carga se produce a 40 €/MWh, la penalización asociada a la eficiencia se sitúa en torno a 7,1 €/MWh. Con un precio de carga de 20 €/MWh se reduce a unos 3,5 €/MWh, y con 5 €/MWh cae por debajo de 1 €/MWh. Este matiz resulta especialmente relevante en un mercado como el español, donde el aumento de la producción fotovoltaica multiplica las horas con precios muy bajos, nulos o negativos. Cuando el precio es negativo, la energía adicional necesaria por las pérdidas del ciclo deja de ser un coste y pasa a generar ingresos por el propio consumo.
La previsión, la variable que determina cuánto se captura
Los cálculos realizados a partir de precios históricos parten de un supuesto de conocimiento perfecto, con las horas con precios más altos y más bajos del día conocidas de antemano. En la operación real esto no ocurre. Las decisiones de carga y descarga deben tomarse a partir de previsiones de precios, y el máximo o el mínimo puede producirse antes o después de lo esperado.
Por este motivo, disponer de previsiones de calidad y de una estrategia de optimización adecuada tiene un impacto directo sobre los ingresos. A medida que aumente la capacidad de almacenamiento instalada y más baterías compitan por las mismas horas, esta capacidad de anticipación será todavía más importante para diferenciar la rentabilidad de unos proyectos frente a otros. A estos factores se añade la disponibilidad real del activo: las operaciones de mantenimiento, las paradas de la batería y las posibles indisponibilidades de la red reducen adicionalmente el número de oportunidades que pueden aprovecharse a lo largo del año.
Del potencial teórico al caso de negocio: el papel de AleaStorage
Considerando conjuntamente la duración, la eficiencia, la capacidad de previsión y la disponibilidad, una batería puede terminar capturando alrededor del 65% del techo teórico calculado directamente a partir del spread horario, según el ejemplo analizado para 2025. Es decir, aproximadamente un tercio del valor teórico puede perderse antes de convertirse en margen real, lo que confirma que el caso de negocio de un proyecto de almacenamiento no puede construirse mediante una simple multiplicación del spread histórico por la capacidad de la batería.
En este contexto, AleaStorage, la división de AleaSoft Energy Forecasting especializada en almacenamiento de energía, se centra en el análisis estratégico de baterías y proyectos de hibridación, proporcionando estimación de ingresos de baterías stand-alone en el mercado diario e intradiario y en los mercados de ajustes, análisis de hibridación con renovables (fotovoltaica y eólica) para maximizar ingresos y reducir riesgos, y modelización de escenarios de precios y volatilidad a largo plazo que reproducen las características técnicas y la estrategia de operación de cada activo a lo largo de su vida útil.
La flexibilidad como fuente de valor en un mercado cada vez más volátil
En un mercado eléctrico con una penetración renovable creciente, los spreads intradiarios seguirán marcando el valor de la flexibilidad, y la progresión de 2026, con agosto ya como el mes de mayor spread medio del año, apunta a superar la volatilidad registrada en 2025. Pero la rentabilidad de una batería no depende únicamente de que existan diferencias de precios, sino de la capacidad de anticiparlas y capturarlas de forma eficiente mediante una estrategia de operación bien dimensionada y ajustada a cada mercado. Los spreads intradiarios de España y de otros mercados eléctricos europeos pueden consultarse también en Alea Energy Database, la plataforma online de datos de los mercados de energía de AleaSoft Energy Forecasting.
Ir a la fuente
Author: